Vinnarna i Kreugerkraschen
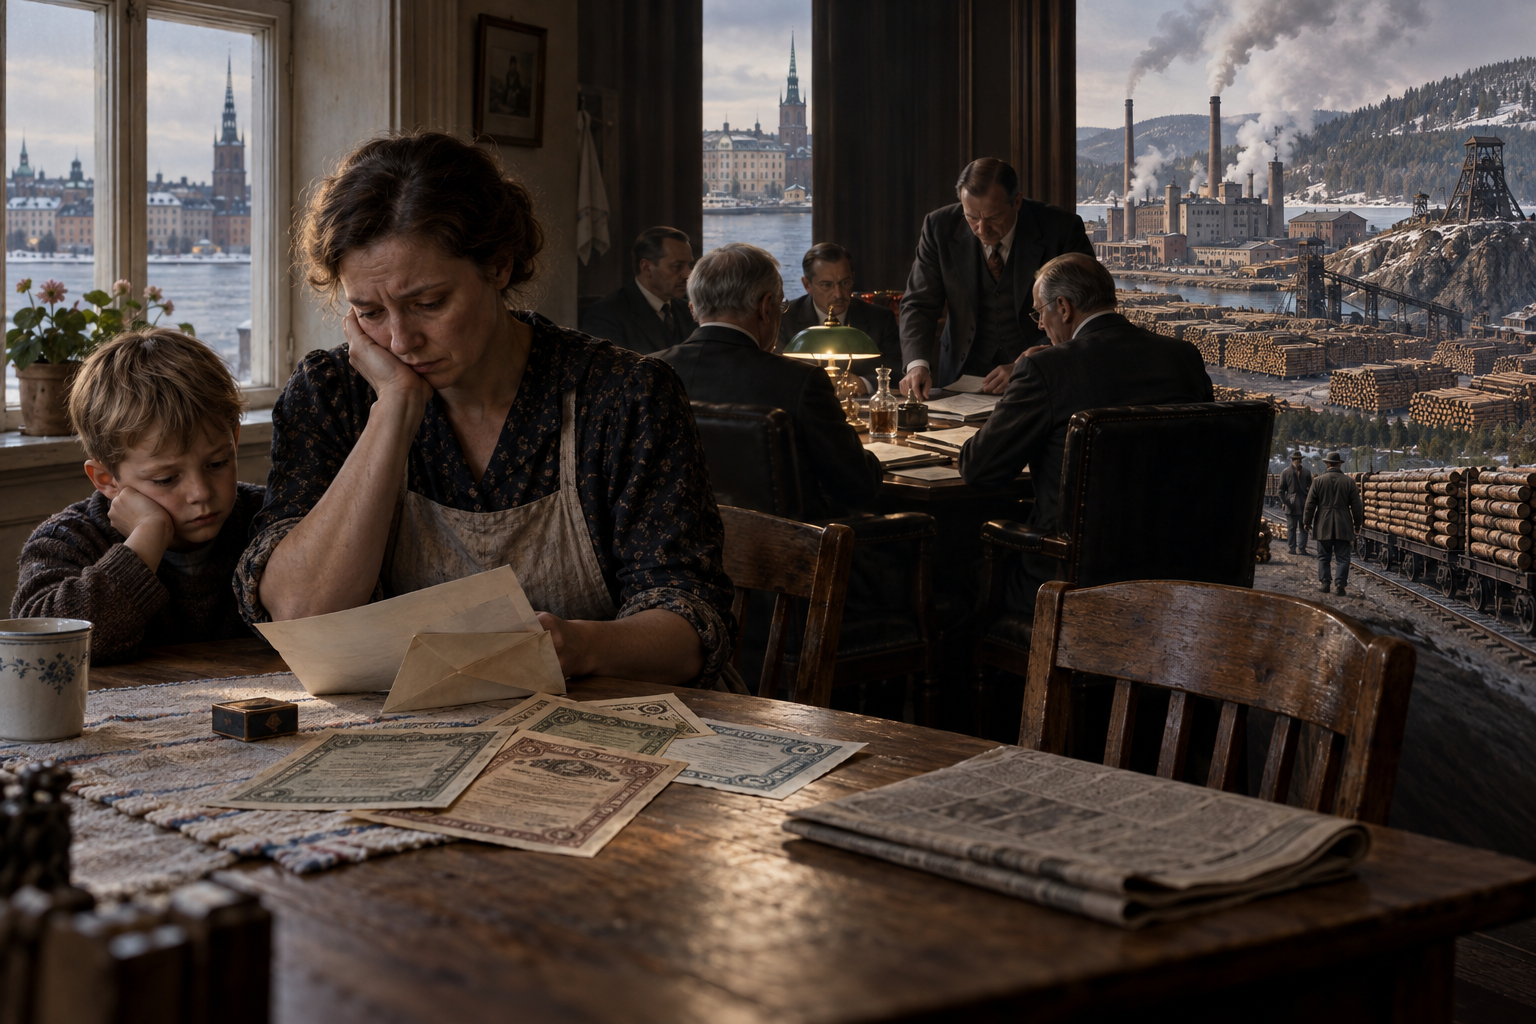
När småspararnas papper blev värdelösa fanns fabrikerna, skogen och gruvorna kvar. Striden om dem ritade om det svenska näringslivet.
Ivar Kreugers död 1932 utlöste en finansiell katastrof. Men hans imperium bestod inte bara av skulder och falska tillgångar. Under sammanbrottet låg några av Sveriges mest värdefulla företag. För banker och ägargrupper med pengar, tålamod och rätt position blev kraschen början på ett större inflytande – och på förmögenheter som växte långt efteråt.
 Av Maja StrandReporter · 1800- och 1900-talet, vardagsliv
Uppläst av tidningens berättarröst
Det är lätt att se Kreugerkraschen framför sig som ett enda stort försvinnande. En man dör i Paris. Tidningarnas löpsedlar blir svarta. Förmögenheter upplöses.
Men gå i stället in i en tändsticksfabrik en arbetsdag i mars 1932. Där finns fortfarande träet, maskinerna och askarna som ska fyllas. På ett bruk ligger massaveden kvar. I telefonindustrins verkstäder väntar beställningar på att bli färdiga. I Västerbotten försvinner inte guldet ur berget därför att en finansman har dött.
Det som går sönder är i första hand något annat: förtroendet, betalningskedjorna och föreställningen om vad alla papper egentligen är värda.
Just där börjar berättelsen om vinnarna. Den handlar mindre om människor som i hemlighet visste när de skulle sälja och mer om dem som efter sammanbrottet kunde bestämma vad som skulle räddas, hur skulderna skulle behandlas och vem som skulle få kontroll över de livskraftiga företagen.
För en sparare kunde katastrofen få plats i ett kuvert med värdepapper. För en bank låg möjligheten i en aktiepost, en pant eller en plats i styrelsen. Samma ekonomiska jordskalv kunde göra den ene utfattig och den andre mäktigare.
Men det är viktigt att hålla två tankar i huvudet samtidigt: flera av de blivande vinnarna förlorade också stora pengar. Och det fanns ingen enda auktion där Kreugers Sverige såldes ut under en eftermiddag.
Ett imperium som levde på förtroende
Ivar Kreuger hade gjort tändstickan till utgångspunkt för ett internationellt finansbygge. Svenska Tändsticks AB, bildat 1917, samlade en stor del av den svenska tändsticksindustrin. Därefter följde en expansion som förenade industri, statslån och monopolavtal.
Modellen kunde se ut så här: ett land behövde pengar. Kreuger ordnade ett lån. Som motprestation fick hans intressen särskilda rättigheter till landets tändsticksmarknad. Lånen finansierades i sin tur genom att värdepapper såldes till investerare, inte minst i USA.
Tändstickan var en vardagsvara med väldig spridning. Den behövdes vid spisen, kaminen och cigaretten. För investeraren erbjöd den något till synes tryggt: miljoner små köp, upprepade dag efter dag. Kring denna verkliga verksamhet byggdes ett alltmer svåröverskådligt system av bolag, skulder och interna transaktioner.
Kreuger & Toll blev ett centralt bolag i finanssfären. Kreugers intressen sträckte sig dessutom långt utanför tändstickorna, till bland annat Ericsson, skogsindustri och Boliden. När Svenska Cellulosa AB, SCA, bildades 1929 samlades ett stort antal skogsindustriföretag i en koncern med Kreuger som drivande kraft.
För den som stod utanför var det svårt att skilja industrimannen från finansmannen. En aktieägare såg utdelningar, internationella kontakter och en svensk företagsledare som tycktes kunna låna ut pengar till regeringar. Det gav auktoritet åt hela bygget.
Men efter börskraschen 1929 blev det betydligt svårare att skaffa nytt kapital. Den globala depressionen pressade marknaderna. Gamla förpliktelser behövde fortfarande betalas, samtidigt som möjligheten att finansiera dem försämrades.
Till sist handlade det inte bara om olycklig konjunktur eller tillfällig penningbrist. Efter sammanbrottet upptäcktes allvarliga manipulationer i redovisningen, däribland falska italienska statspapper. Tillgångar som hade presenterats som verkliga var inte vad de utgav sig för att vara.
Den 12 mars 1932 hittades Kreuger död i sin bostad i Paris. Den officiella slutsatsen var självmord. Dödsfallet utlöste en förtroendekris som hans bolagsvärld inte överlevde i sin gamla form.
Kreuger & Toll försattes i konkurs senare samma vår. Men hela industrisfären gick inte samma väg. Det är den skillnaden man måste förstå för att också förstå vinsterna efteråt.
När förlusten kom hem till köksbordet
För de svenska hushåll som hade köpt Kreugerpapper var kraschen inte i första hand ett kapitel i finanshistorien. Den blev ett brev från banken, en kurslista som inte längre gick att uthärda eller ett sparande som inte gick att få tillbaka.
Värdepapperen kunde ha varit avsedda för ålderdomen, barnens utbildning eller en ekonomisk reserv. De som hade lånat för att köpa dem kunde dessutom stå kvar med skulden när värdet på säkerheten rasade. Förlusten tog då inte slut med själva kursfallet.
Samtidigt måste bilden av ”småspararen” hanteras varsamt. Kreugers värdepapper ägdes av olika slags investerare i flera länder: privatpersoner, banker och professionella placerare. Det går inte att göra dem till en enda grupp med samma erfarenhet. Inte heller förlorade varje ägare till varje bolag i sfären allt.
Skillnaden mellan olika papper var avgörande. Den som ägde en aktie hade i regel rätt till det som blev över först efter att fordringsägarna fått sitt. Den som hade lånat ut pengar kunde ha bättre ställning – särskilt om lånet skyddades av en giltig pant. Och den som ägde aktier direkt i ett fungerande industribolag befann sig inte nödvändigtvis i samma läge som den som ägde papper i finansbolaget ovanför.
Detta var juridiska skillnader med ytterst konkreta följder. De avgjorde vem som fortfarande hade något att förhandla om.
I efterhand kan man frestas att fylla köksbordsscenen med ett dramatiskt dagbokscitat från en ruinerad familj. Men utan en identifierbar källa skulle det bara bli ännu en tillrättalagd berättelse om kraschen. Det som säkert kan sägas är tillräckligt: stora värden förstördes, och avståndet mellan den enskilde innehavaren och dem som förhandlade om bolagens framtid var enormt.
Aktieägaren kunde läsa tidningen. Banken kunde kalla till möte.
Det betydde inte att banken var osårbar. Tvärtom hotade Kreugers fall att skada själva det svenska kreditsystemet. Skandinaviska Kreditaktiebolaget, en av hans viktigaste bankförbindelser, drabbades svårt och behövde statligt understött stöd. Att vara nära Kreuger kunde alltså vara raka motsatsen till en vinstlott.
Men banker som kunde uthärda förlusterna hade något som de flesta enskilda sparare saknade: möjlighet att stanna kvar när de första panikartade veckorna var över.
Så delades det som fanns kvar
Kreugers imperium var ingen sammanhållen låda som konkursförvaltningen kunde öppna och tömma. Det var en internationell väv av juridiskt självständiga bolag, lån, garantier, aktieinnehav och avtal.
En fabrik kunde tillhöra ett dotterbolag. Aktierna i dotterbolaget kunde ligga i ett annat bolag. De aktierna kunde i sin tur vara pantsatta för ett lån någon annanstans i systemet. När betalningarna upphörde behövde man reda ut både vem som ägde vad och vem som hade rätt att få betalt ur det.
Arbetet tog år och skedde i flera länder. Konkursförvaltare, revisorer, jurister och bankmän fick gå igenom bokföring och avtal vars innebörd inte alltid var självklar. Fordringar ifrågasattes. Transaktioner granskades. Utländska intressen hade egna anspråk och egna rättsordningar att luta sig mot.
Det är därför missvisande att beskriva hela förloppet som att en viss familj ”köpte Kreugers konkursbo”. Vad som faktiskt hände var en rad olika rekonstruktioner, uppgörelser och ägarförändringar.
Tre förhållanden gjorde ändå banker och kapitalstarka ägargrupper särskilt väl placerade.
För det första hade vissa redan säkerheter i form av aktier. En giltig pant gav ett helt annat utgångsläge än ett osäkrat krav eller en aktie i ett skuldsatt moderbolag.
För det andra behövde industriföretagen nya krediter. Löner skulle betalas och råvaror köpas även när ägarbolaget hade fallit. Den som kunde hålla verksamheten i gång fick inflytande över villkoren för räddningen.
För det tredje befann sig världen i depression. Det fanns färre villiga köpare och ont om pengar. Även goda tillgångar kunde därför värderas lågt. För en köpare med lång tidshorisont uppstod möjligheten att förvärva kontroll som senare blev betydligt mer värd.
Det som hade förlorat sitt värde var inte alltid fabriken. Ibland var det ägarens rätt till fabriken som hade ätits upp av skulderna.
Detta är kärnan i omfördelningen. Produktionsförmågan kunde leva vidare medan de gamla ägaranspråken skrevs ned eller försvann.
Men ett lågt pris 1932 är inte i sig bevis för bedrägeri mot säljarna. Köparen tog också risker: fortsatta konjunkturfall, okända skulder, rättstvister och nya kapitalbehov. För att avgöra om ett enskilt förvärv var ett otillbörligt fynd måste man känna till mer än vad företaget blev värt flera årtionden senare.
Wallenbergsfären fick större spelrum
Bland de tydligaste långsiktiga vinnarna fanns Wallenbergsfären, med Stockholms Enskilda Bank och investmentbolaget Investor som viktiga institutioner.
Det var inte en uppstickare som plötsligt hade hittat pengar. Wallenbergarna hade sedan länge bankförbindelser, internationella kontakter och erfarenhet av att ingripa i industriföretag som behövde kapital och ny ledning. Sådan organisatorisk förmåga var en tillgång i sig när Kreugers sammanhållande kontroll försvann.
Boliden är ett centralt exempel. Gruvföretaget hade hamnat under Kreugers inflytande före kraschen. Efter sammanbrottet kom det under Wallenbergsfärens kontroll. Här fanns något mycket mer handfast än komplicerade finanspapper: malmfyndigheter, anläggningar och en verksamhet som gick att utveckla.
Ändå bör man inte föreställa sig att någon bara hämtade en färdig guldskatt. Gruvdrift krävde investeringar, teknik och marknader. Metallpriserna kunde svänga. Företagets framtida värde byggdes också genom det arbete som utfördes efter ägarförändringen.
Det Wallenbergsfären fick var en position från vilken den kunde ta del av denna utveckling och påverka den.
Även Ericsson blev viktigt. Kreuger hade skaffat sig en stark ställning i telefonföretaget och gjort upp med den amerikanska industrigruppen ITT. När hans finansbygge föll framträdde problem i relationerna mellan Ericsson och Kreugerintressena. Uppgörelserna kring företaget blev komplicerade; det var långt ifrån ett rent och enkelt aktieköp.
Stockholms Enskilda Bank och Wallenbergsfären fick en betydelsefull roll i stabiliseringen, och deras ägarställning i Ericsson förstärktes med tiden. Den senare kontrollbilden växte fram stegvis. Att lägga hela slutresultatet på en enda affär under katastrofvåren 1932 skulle göra historien snyggare än den var.
I både Boliden och Ericsson låg vinsten i kombinationen av ägande och handlingsmakt. Styrelseinflytande gav möjlighet att påverka investeringar, ledningsval och finansiering. Ett industriföretag kunde dessutom bli kund hos banken och ingå i ett större nätverk av affärsförbindelser.
Här måste också ordet ”rika” preciseras. Tillgångarna hamnade inte utan vidare på en familjemedlems privata bankkonto. De kunde ägas genom börsnoterade bolag och andra institutioner med flera intressenter. Wallenbergsfärens ekonomiska makt är därför inte samma sak som en enda privat förmögenhet.
Men maktförskjutningen var verklig. En konkurrerande finanssfär hade upplösts. Den som kunde föra över bärkraftiga företag till sin egen krets fick både framtida avkastning och större tyngd i svenskt näringsliv.
Handelsbankens skog blev en långsiktig tillgång
Den andra stora utvecklingslinjen går genom Svenska Handelsbanken och SCA.
SCA hade skapats 1929, bara några år före katastrofen. Under koncernnamnet fanns verkliga bruk, sågverk, skogar och anställda, framför allt med rötter i den norrländska skogsindustrin. Kreugers fall gjorde inte dessa verksamheter onödiga. Däremot gjorde det ägar- och finansieringsfrågorna akuta.
Efter kraschen kom Handelsbanken att få en dominerande roll i SCA. Banken var alltså inte bara en långivare som stod utanför och väntade på återbetalning. Den blev en central aktör i det fortsatta ägandet och i arbetet med att få koncernen på stabilare grund.
För en bank kunde ett sådant engagemang börja som skadebegränsning. Om en stor kund föll kunde banken behöva ta hand om säkerheter och hjälpa till att ordna driften för att undvika ännu större förluster. Den långsiktiga industripositionen kunde växa fram ur ett problem som ingen bankman från början hade önskat sig.
Just därför är motsättningen mellan ”räddare” och ”roffare” ofta för enkel. Samma åtgärd kunde rädda löpande produktion, skydda bankens fordringar och samtidigt ge banken ett starkare grepp om företaget. Nyttan för verksamheten och nyttan för den nya makthavaren uteslöt inte varandra.
Ägandet fick senare en annan organisatorisk form. Industrivärden bildades 1944 med ursprung i Handelsbankens industriella aktieinnehav. SCA blev ett innehav i Industrivärden 1950. Det ska alltså inte beskrivas som om Industrivärden stod redo som köpare redan när Kreuger dog. Bolaget fanns ännu inte.
Tidsavståndet är viktigt. Det visar hur en kris kunde skapa en position som först senare fördes in i den ägarmodell som blev välbekant under efterkrigstiden: en banknära sfär med ett investmentbolag som långsiktig storägare i industrin.
Skogsindustrins tillgångar lämpade sig för långsiktighet. Skogen växte inte efter börsens dagskurser. Bruk och maskiner kunde förbättras, verksamheter samordnas och produkter utvecklas. Avkastningen var osäker, men den kunde sträcka sig över generationer.
För den som hade förlorat sitt sparkapital 1932 fanns ingen motsvarande möjlighet att vänta in återhämtningen. Det är en av kraschens skarpaste sociala skiljelinjer: institutionen kunde överleva sina förluster och senare dra fördel av det den hade räddat. Den enskilde hade kanske bara ett enda sparande.
Tändstickorna överlevde sin kung
Mitt i berättelsen om banker, gruvor och skogar är det lätt att glömma själva tändsticksverksamheten.
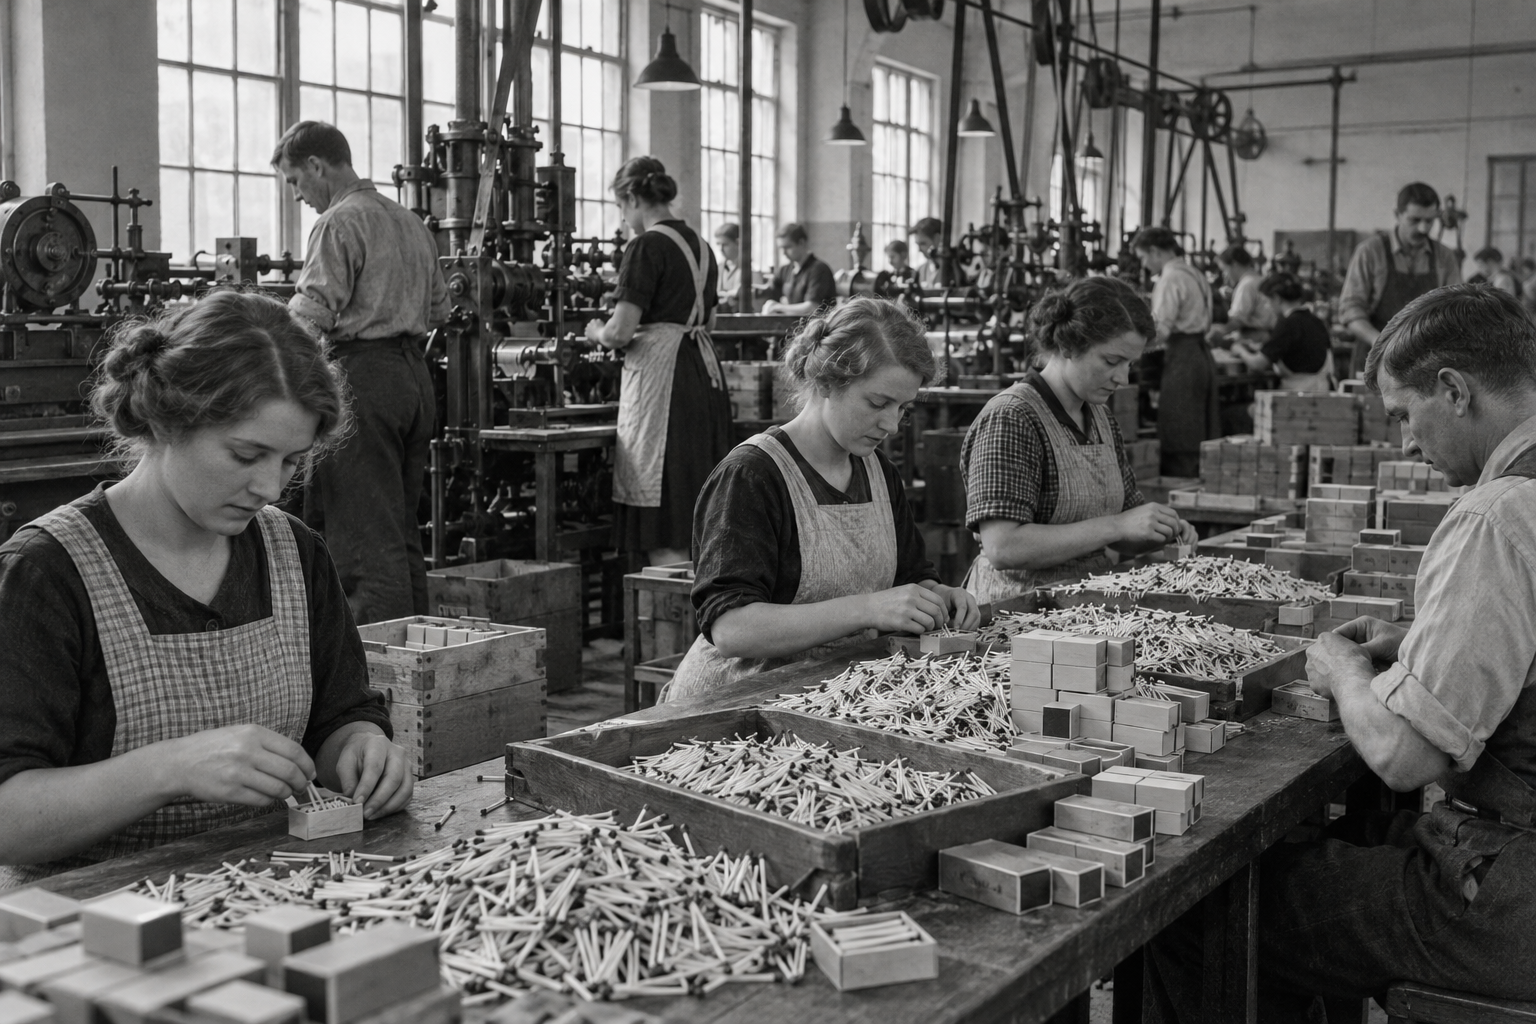
Svenska Tändsticks AB försvann inte med Kreuger & Toll. Det rekonstruerades och fortsatte som industriföretag, även om förutsättningarna förändrades och den gamla finansmannens kontroll var borta. Skillnaden mellan de båda bolagens öden är ett av de tydligaste beläggen för att kraschen inte innebar att allt i sfären saknade värde.
Här fanns fabriker, distributionssystem och marknadspositioner som gick att driva vidare. Samtidigt behövde det industriella företaget skiljas från den finansieringsmodell som hade gjort det till en del av Kreugers större imperium.
Att verksamheten överlevde betydde emellertid inte att alla gamla värdepappersägare blev räddade. Ett företag kan fortsätta producera samtidigt som ägare förlorar inflytande och borgenärer tvingas godta förändrade villkor. ”Företaget klarade sig” och ”spararna fick tillbaka sina pengar” är två helt olika påståenden.
För de anställda fanns dessutom en tredje måttstock. Den handlade om arbetstillfällen, löner och fabrikens framtid, inte främst om vilken finansgrupp som hade rösterna på bolagsstämman. Fortsatt drift var betydelsefull, men den skyddade inte automatiskt mot depressionens neddragningar och rationaliseringar.
Vinnarna måste därför sökas på flera nivåer. En långivare kunde lyckas återvinna en del av sin fordran. En ny ägare kunde få framtida värdestegring. En industriort kunde behålla en arbetsgivare. Det var inte samma slags vinst, och den fördelades inte jämnt.
Inte heller de internationella uppgörelserna ger stöd för en enkel berättelse om att allt värdefullt hamnade hos en enda svensk grupp. Utländska banker och investerare hade stora intressen att bevaka. Juridiska processer och förhandlingar avgjorde hur förlusterna skulle fördelas över nationsgränserna.
Det svenska resultatet blev ändå tydligt på längre sikt: när Kreugers personliga maktcentrum försvann växte utrymmet för mer varaktiga bank- och ägarsfärer.
Vem blev egentligen rik på kraschen?
Det korta svaret är att framför allt kapitalstarka institutioner och etablerade ägargrupper kunde dra långsiktig nytta av omfördelningen. Wallenbergsfären förstärkte sin industriella ställning, bland annat genom Boliden och utvecklingen kring Ericsson. Handelsbankens position i SCA blev en del av den ägarhistorik som senare fördes vidare genom Industrivärden.
Men det går inte att sätta en enda trovärdig prislapp på ”vinsten av Kreugerkraschen” genom att lägga ihop vad dessa företag blev värda långt senare.
En sådan beräkning skulle behöva ta hänsyn till bankernas egna förluster, det nya kapital som satsades, skulder som övertogs och risker som faktiskt bars. Den skulle också behöva skilja mellan värden som fanns 1932 och värden som skapades senare genom teknik, arbete, företagsledning och nya marknader.
Att ett företag så småningom blev mycket framgångsrikt betyder inte att den framtiden var given under depressionen.
Ändå ska försiktigheten inte sudda ut det som hände. Kraschen innebar en koncentration av kontroll. Aktörer som redan hade tillgång till krediter, information och beslutsrum fick bättre möjligheter att forma nästa skede än de människor vars tillgångar bestod av några värdepapper i ett bankfack.
Det är också här man måste skilja den väl belagda maktförskjutningen från konspirationerna. Att en bank eller ägargrupp tjänade på utvecklingen är inte bevis för att den orsakade Kreugers död eller planerade sammanbrottet. Sådana slutsatser kräver andra belägg än efterföljande framgång.
Den verkliga mekanismen var mindre hemlighetsfull och på sitt sätt mer genomgripande. Den som kunde ordna nästa månads krediter fick inflytande över nästa årtiondes ägande. Den som hade giltiga säkerheter stod före den som bara hade förhoppningar. Den som kunde vänta behövde inte sälja i botten.
Till sist står vi åter i fabriken. Askarna ska fortfarande fyllas. På kontoret måste någon betala lönerna. Långt därifrån flyttas aktier mellan bolag, fordringar skrivs ned och nya styrelseledamöter utses.
Kreugers förmögenhet hade inte bara legat i pengar. Den hade legat i rätten att bestämma över verksamheter som tusentals människor arbetade i. När hans system föll gick mycket förlorat för alltid. Men en del av denna bestämmanderätt överlevde – och bytte händer.
Det var där de stora, långsiktiga vinsterna fanns.
Källor
- Lars-Erik Thunholm, Ivar Kreuger (1995)
- Frank Partnoy, The Match King: Ivar Kreuger, the Financial Genius Behind a Century of Wall Street Scandals (2009)
- Ulf Olsson, Furthering a Fortune: Marcus Wallenberg, Swedish Banker, 1899–1982 (2001)
- Investor AB, History (u.å.)
- Industrivärden, Historia (u.å.)
- Ericsson, History (u.å.)
- SCA, Historia (u.å.)
Ställ frågor om "Vinnarna i Kreugerkraschen". Svaren bygger på tidningens egna artiklar.